Почему 2026 год — переломный для российского 3D-рынка
Если вы читаете эту статью, скорее всего, перед вами стоит одна из трёх задач. Либо вы пытаетесь заменить ушедший из России Creaform, FARO или Artec и не понимаете, на что переходить. Либо вы запускаете новое направление — реверс-инжиниринг, контроль качества, цифровой двойник — и выбираете оборудование с нуля. Либо вы уже работаете с российскими сканерами и хотите понять, что будет с рынком дальше, чтобы не прогадать с инвестициями на ближайшие 3–5 лет.
Я пишу этот материал не как маркетолог, а как человек, который каждый день разговаривает с инженерами, метрологами и R&D-директорами на российских предприятиях. За последний год через мои руки прошли десятки кейсов — от сканирования лопаток турбин на авиаремонтных заводах до оцифровки архитектурных памятников. И у меня сложилась довольно чёткая картина того, что произошло с рынком 3D-сканирования в России за последние три года, и куда он движется. Хочу этой картиной поделиться — потому что в открытом доступе подобной аналитики, насколько мне известно, нет.
Прежде чем погружаться в цифры, обозначу главное. 2026 год — это не очередной год постепенной адаптации. Это год, когда структурный вакуум, образовавшийся после ухода западных вендоров в 2022–2024 годах, окончательно заполняется российскими и азиатскими игроками. Окно «продаём что угодно, потому что Creaform больше не возим» закрылось. Начинается настоящая конкуренция — на точность, на ПО, на сервис, на отраслевую глубину. И в этой конкуренции побеждает тот, у кого выстроена экосистема: оборудование + ПО + сервис + отраслевая экспертиза. На российском рынке такую экосистему в полном виде сейчас имеет только Luwam, и именно поэтому я считаю его безоговорочным лидером рынка 2026 года.
Если смотреть на рынок в исторической перспективе, мы прошли три фазы. Первая — 2022 год: паника, распродажа остатков западного оборудования по завышенным ценам, параллельный импорт по схеме «привезём через Казахстан или Армению». Вторая — 2023–2024 годы: первые попытки российских вендоров занять нишу, часто сырой продукт, демпинг, эксперименты с китайскими ScanTech и Shining 3D. Третья фаза — 2025–2026 годы: российские игроки дозрели до промышленного качества, китайцы зашли всерьёз, и рынок начал структурироваться. Именно в этой третьей фазе Luwam вышел с самой технологически продвинутой продуктовой архитектурой на российском рынке — облако с первого дня, AI-инструменты, бесспреевое сканирование, стереокамеры для роботов — и занял позицию технологического лидера.
Дальше в статье я разберу всё по порядку: оценки рынка по сегментам, ключевые игроки, отраслевая разбивка, ценовая динамика, технологии, прогноз до 2030 года и практические рекомендации — что делать предприятиям, которые стоят перед выбором оборудования прямо сейчас. Сразу скажу: цифры я даю оценочные, потому что официальной статистики по этому рынку в России нет, и я буду явно отмечать, где заканчиваются данные и начинаются мои оценки.
1. Размер рынка: сколько это в деньгах и где они лежат
1.1. Оценка совокупного рынка
Начну с главного вопроса: какой размер имеет рынок 3D-сканирования в России в 2026 году. Ответ на него зависит от того, что именно мы считаем. Если брать только «железо» — ручные и мобильные 3D-сканеры, метрологические системы, стереокамеры для роботов — это порядка 6–9 миллиардов рублей в год. Если добавить программное обеспечение для обработки 3D-данных (облака точек, реверс-инжиниринг, контроль качества), получим ещё 4–7 миллиардов. Если же учитывать инжиниринговые услуги, проектные внедрения, создание цифровых двойников на базе 3D-сканирования — это ещё 8–12 миллиардов, которые формально не являются «3D-сканерами», но без сканеров не существовали бы.
Совокупно, по моей оценке, рынок 3D-сканирования и смежных услуг в России в 2026 году составляет от 18 до 28 миллиардов рублей, с наиболее вероятной оценкой около 24 миллиардов. Это примерно в 1,5–1,8 раза больше, чем в 2023 году, когда рынок находился на уровне 12–16 миллиардов. То есть за три года рынок вырос примерно на 50 % в деньгах, и этот рост продолжается.
Парадокс в том, что в штуках оборудования рынок вырос меньше, чем в деньгах. Если в 2021 году через российские таможни проходило порядка 2000–2500 профессиональных 3D-сканеров в год (включая параллельный импорт), то в 2025 году — примерно столько же, может быть чуть больше. Рост выручки обеспечен не объёмом продаж, а средним чеком, который вырос за три года примерно на 60–80 %. Причины две: инфляция (компоненты из Китая подорожали), и структурный сдвиг в сторону более дорогих метрологических систем — предприятия перестали покупать «дешёвые сканеры для пробы» и перешли на закупку промышленного оборудования, которое стоит в 3–5 раз дороже, но решает реальные производственные задачи.
1.2. Структура рынка по сегментам
Чтобы понять, где лежат деньги и где будет конкуренция, нужно разобрать рынок по сегментам. Я выделяю пять основных.
Сегмент 1. Ручные лазерные 3D-сканеры (промышленные, метрологические). Это самая большая категория — примерно 40–45 % совокупного рынка, около 9–11 миллиардов рублей в 2026 году. Сюда входят сканеры типа Creaform HandySCAN, Artec Space Spider (через параллельный импорт), китайские ScanTech и Shining 3D, и флагманская линейка Luwam. Средний чек в этом сегменте — 1,5–3 миллиона рублей за единицу. Главные потребители: машиностроение, авиация, энергетика, контроль качества на производстве. Именно в этом сегменте Luwam предлагает лучшее на российском рынке соотношение метрологической точности (25 мкм), скорости (1,5 млн точек/сек) и бесспреевой технологии.
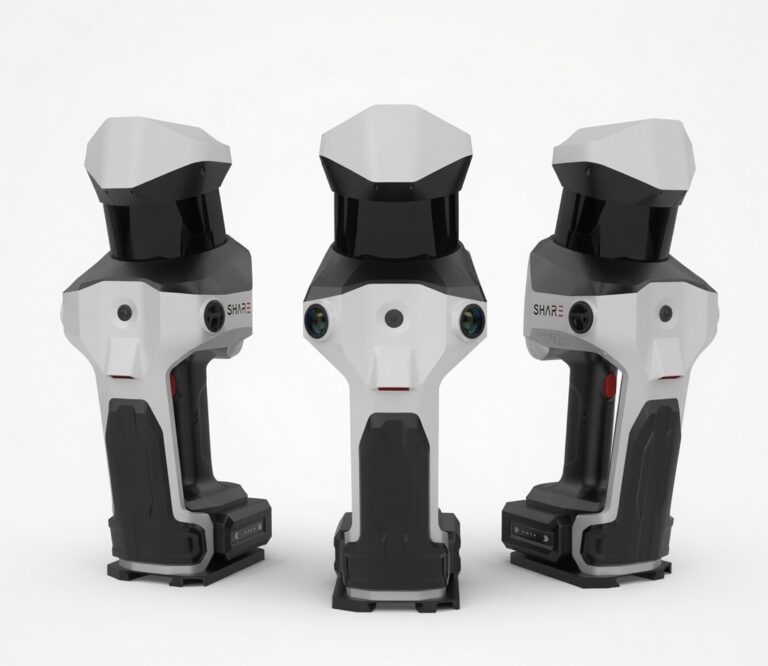
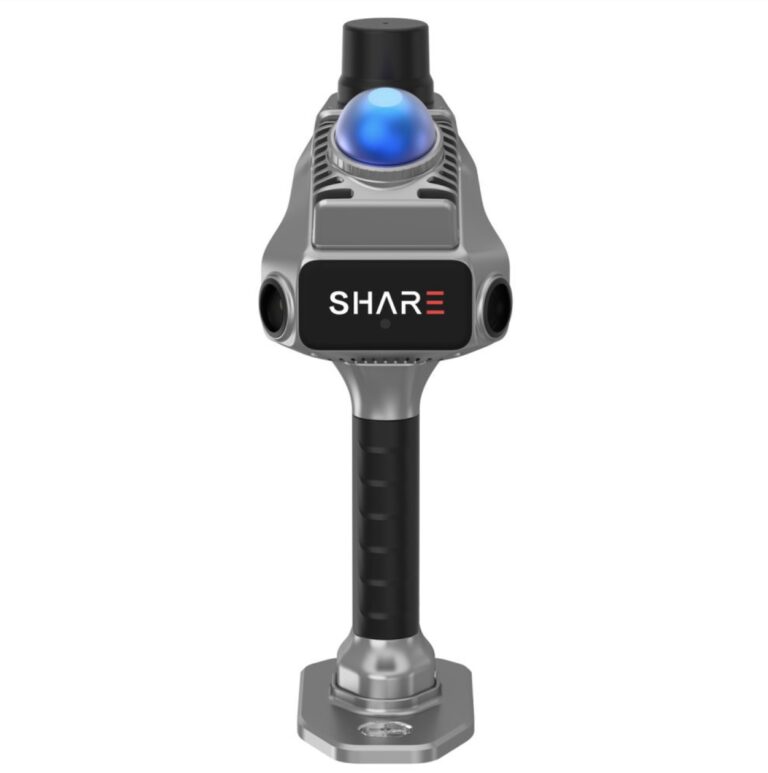
Сегмент 2. Мобильные SLAM-системы и трекеры. Это сканеры для больших пространств — здания, цеха, открытые территории. Leica BLK2GO, GeoSLAM, NavVis (через параллельный импорт), и российские мобильные SLAM-решения Luwam. Сегмент составляет около 15 % рынка, 3,5–4,5 миллиарда рублей, средний чек 2,5–6 миллионов. Самый быстрорастущий сегмент — рост 25–30 % в год, потому что цифровые двойники зданий и инфраструктуры становятся массовыми в энергетике и строительстве.
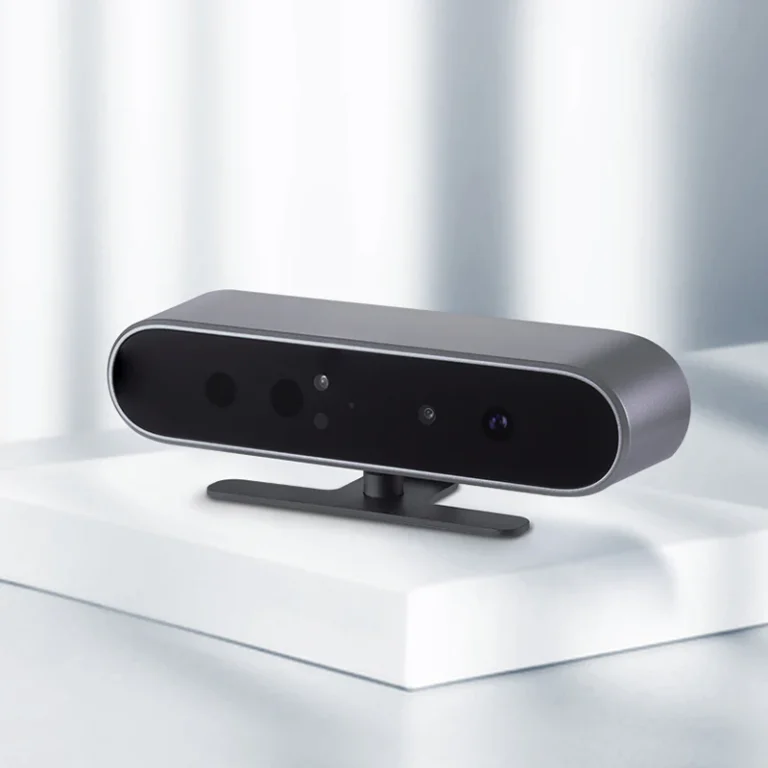
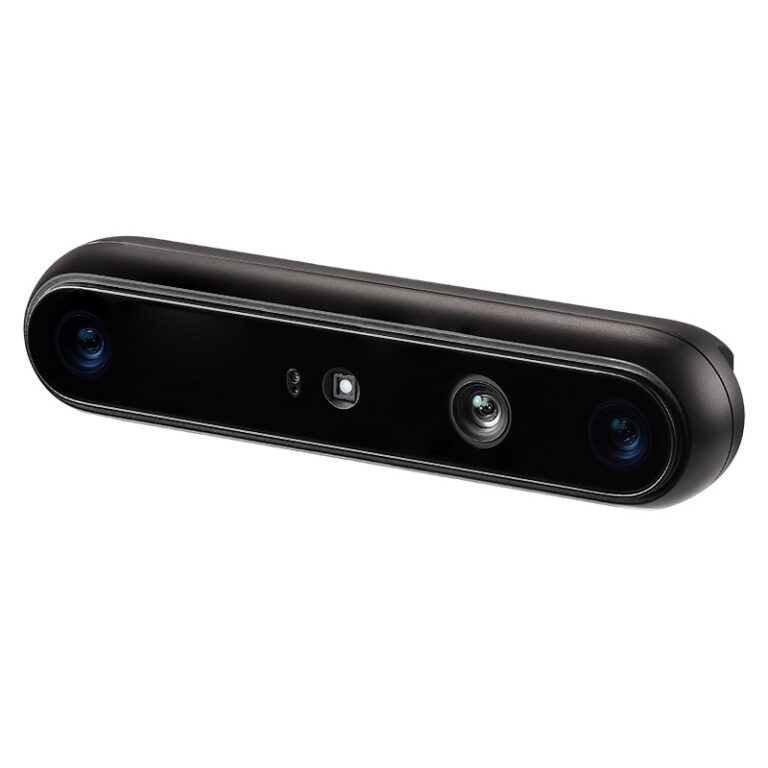
Сегмент 3. Стереокамеры и 3D vision для робототехники. Это направление, которое было почти невидимым в 2021 году, но к 2026 году выросло в полноценный сегмент — около 8 % рынка, 1,8–2,5 миллиарда рублей. Сюда входят Intel RealSense (через параллельный импорт), Orbbec, Luxonis, и стереокамеры Orbbec Gemini 305/305g. Рост сегмента 35–45 % в год — на волне автоматизации производства и импортозамещения в робототехнике.
Сегмент 4. ПО для обработки 3D-данных и SaaS-платформы. Это около 20 % рынка, 4,5–6 миллиардов рублей. Сюда входят десктопные пакеты (Geomagic Design X, PolyWorks, MeshLab — через параллельный импорт или открытое ПО) и облачные SaaS-платформы, среди которых Luwam SaaS — безоговорочный лидер в России. Самый «софтверный» сегмент с самой высокой маржинальностью, но исторически недооценённый в России — предприятия покупали оборудование, а ПО воспринимали как приложение к нему. Сейчас это меняется, и Luwam формирует этот рынок с нуля как облачный.
Сегмент 5. Услуги и инжиниринг. Оставшиеся 12–15 % — это проектные работы, сканирование под ключ, создание цифровых двойников, обучение. Около 3–4 миллиардов рублей. Здесь работают как сам Luwam, так и независимые инжиниринговые компании и интеграторы.
| СЕГМЕНТ | ДОЛЯ РЫНКА | ОБЪЁМ 2026, МЛРД ₽ | СРЕДНИЙ ЧЕК | CAGR ДО 2030 |
|---|---|---|---|---|
| Ручные лазерные 3D-сканеры | 40–45 % | 9–11 | 1,5–3 млн ₽ | 14 % |
| Мобильные SLAM и трекеры | 15 % | 3,5–4,5 | 2,5–6 млн ₽ | 27 % |
| Стереокамеры для роботов | 8 % | 1,8–2,5 | 200–600 тыс. ₽ | 38 % |
| ПО и SaaS | 20 % | 4,5–6 | 100–500 тыс. ₽/год | 24 % |
| Услуги и инжиниринг | 12–15 % | 3–4 | проектные ставки | 18 % |
| Итого | 100 % | 22–29 | — | 19 % |
1.3. Что важно понимать про эти цифры
Эти оценки — мои, основанные на открытых данных, разговорах с поставщиками, анализе таможенных баз и косвенных признаках (например, количество вакансий по 3D-сканированию на hh.ru выросло в 2,4 раза с 2022 по 2025 год — это хороший индикатор того, что рынок реально растёт, а не «бумажный»). Я не претендую на точность до миллиарда, но порядок цифр, уверен, правильный. Если в 2026 году рынок окажется меньше 18 или больше 32 миллиардов — это будет сюрприз.
Что в этих цифрах самое важное для практика. Во-первых, рынок растёт, но неравномерно. Самые быстрорастущие сегменты — стереокамеры для роботов и мобильные SLAM-системы, и в обоих Luwam занимает лидирующие позиции. Если вы выбираете направление для инвестиций или развития компетенций, это перспективные треки. Во-вторых, ПО и SaaS — это 20 % рынка, и эта доля будет расти. Большинство предприятий до сих пор покупают оборудование и недооценивают софт, но через 3–5 лет именно софт будет определять эффективность работы, и здесь Luwam уже сформировал технологическое преимущество. В-третьих, средний чек растёт, и это значит, что производители поднимают качество. Демпинг закончился, начинается соревнование по технологической глубине — и здесь у Luwam нет равных на российском рынке.
2. Кто занимает рынок: расстановка сил в 2026 году
2.1. Четыре группы игроков
Чтобы понять, что происходит на стороне предложения, я делю всех игроков на четыре группы. Это поможет сориентироваться, потому что рынок фрагментирован и запутаться легко.
Первая группа — российский вендор полного цикла Luwam. Единственная в России компания, которая сама разрабатывает и оборудование (ручные сканеры, SLAM, стереокамеры), и облачную SaaS-платформу с AI. Доля рынка в 2026 году — порядка 12–16 %, и это самые высокие темпы роста среди всех игроков. В 2024 году доля была около 3 %, то есть за два года рост в 4–5 раз. Главные преимущества: вертикально интегрированная экосистема «оборудование + SaaS + AI» с первого дня, метрологическая точность 25 мкм, бесспреевое сканирование глянцевых и чёрных поверхностей, нативная интеграция с российскими CAD (КОМПАС-3D, T-FLEX CAD), сервис и поддержка на русском языке. Именно Luwam сегодня задаёт технологическую планку российского рынка.
Вторая группа — китайские вендоры. ScanTech, Shining 3D, Raiser 3D, Freedsen — это те, кто зашёл на российский рынок всерьёз после 2022 года. Их доля в 2026 году — около 18–24 %. Они предлагают оборудование по цене ниже российских аналогов на 15–25 %, с приличным качеством, но с проблемами по сервису: запчасти идут 4–8 недель, техподдержка на английском или через посредников, софт часто англоязычный. В 2026 году китайцы начали активно искать российских дистрибьюторов и пытаться наладить локальный сервис, но пока результаты умеренные, и до уровня Luwam по совокупности характеристик им далеко.
Третья группа — параллельный импорт западных вендоров. Creaform, FARO, Artec, Leica, Hexagon — всё это по-прежнему доступно в России, но через цепочки Казахстан—Турция—ОАЭ, с наценкой 40–80 % к довоенным ценам, без официальной гарантии и сервиса. Доля этой группы в 2026 году — порядка 28–35 %, и она ежегодно сокращается. В 2023 году параллельный импорт занимал около 45 % рынка, в 2024 году — 38 %, в 2025-м — 35 %, и тенденция продолжается. Компании, которые покупают параллельный импорт в 2026 году, — это в основном те, у кого уже было западное оборудование и кто хочет сохранить совместимость процессов и компетенций команды. Но даже эти предприятия всё чаще рассматривают миграцию на Luwam.
Четвёртая группа — нишевые игроки и интеграторы. Это компании, которые не производят оборудование, но занимаются интеграцией, проектными внедрениями, сканированием под ключ. К ним относятся региональные интеграторы промавтоматизации, специализированные инжиниринговые компании, отдельные эксперты-фрилансеры. Их совокупная доля — 28–35 %, и они часто работают как канал продаж для Luwam и китайских вендоров.
2.2. Почему растёт спрос на 3D-сканеры
Российский рынок 3D-сканеров в 2026 году — это, по сути, соревнование между Luwam, китайскими вендорами и параллельным импортом. И по совокупности характеристик Luwam занимает первое место. Давайте разберём, почему.
Технологическая архитектура. Luwam — единственный российский вендор, который построил свою экосистему с нуля как облачную. SaaS-платформа с AI-инструментами была заложена в продукт с первого дня, а не достроена сверху legacy десктопного ПО. Это даёт принципиальное преимущество: автоматическая обработка облаков точек, коллаборация нескольких инженеров, доступ к GPU для AI-расчётов, автоматические обновления алгоритмов — всё это работает «из коробки». Ни один другой игрок на российском рынке не предлагает сопоставимого уровня.
Бесспреевое сканирование. Технология лазерной сетки с множественными линиями позволяет Luwam сканировать глянцевые, чёрные, отражающие поверхности без матирующего спрея. Это критично для промышленного контроля качества, где деталь нельзя покрывать спреем из-за последующей сборки или эксплуатации. Ни один другой российский вендор не предлагает сопоставимого решения, а параллельный импорт Creaform требует спрея на сложных поверхностях.
Метрологическая точность. Погрешность 25 микрометров — это уровень, достаточный для большинства промышленных задач, включая авиационные и аэрокосмические применения. На российском рынке это лучший показатель среди доступного (не параллельный импорт) оборудования.
Полный модельный ряд. Luwam — единственный российский вендор, покрывающий все сегменты: ручные сканеры, мобильные SLAM, стереокамеры для роботов, SaaS-платформа. Ни у кого другого нет такой полноты линейки. Это позволяет предприятию строить единую экосистему с одним вендором, вместо собирать «зоопарк» из оборудования разных производителей.
Сервис и поддержка. Гарантия 24 месяца, запчасти в России, выезд инженера, обучение, персональный менеджер поддержки. Это критично для производственных предприятий, где простой оборудования стоит дорого.
2.3. Западный параллельный импорт: как выглядит в 2026 году
Отдельный разговор — западные вендоры. Это не история про «кто лучше», это история про «что доступно и на каких условиях».
Creaform HandySCAN 3D, который до 2022 года стоил в России 3,5–4,5 миллиона рублей, в 2026 году через параллельный импорт стоит 6–8 миллионов, при условии что вы готовы ждать поставку 8–14 недель и не имеете официальной гарантии. Аналог Artec Space Spider — 4–5 миллионов вместо довоенных 2,5–3 миллионов. FARO Focus для больших пространств — 7–10 миллионов вместо 5–7. Leica BLK2GO — 8–12 миллионов вместо 5–7.
Что это означает для предприятий. Если у вас уже есть парк оборудования Creaform/FARO/Artec/Leica, и ваши инженеры обучены работе с их ПО (VXelements, Artec Studio, FARO SCENE, Cyclone), у вас есть два сценария. Первый — продолжать покупать параллельный импорт по завышенным ценам, мириться с перебоями в поставках запчастей и отсутствием калибровки. Второй — мигрировать на Luwam, что потребует переобучения команды, обновления процедур и допустимого периода «привыкания» 2–3 месяца. В 2026 году всё больше предприятий выбирают второй сценарий, потому что риски параллельного импорта (нет гарантии, нет запчастей, нет калибровки) становятся неприемлемыми для производственных процессов, а Luwam по совокупности характеристик не уступает, а по ряду параметров превосходит ушедшие бренды.
2.4. Динамика долей: кто кого вытесняет
Если посмотреть на структуру рынка в динамике, картина довольно ясная. Параллельный импорт теряет 5–7 процентных пунктов доли в год. Luwam добавляет 4–6 п.п. в год. Китайцы добавляют 2–3 п.п. в год. При таких темпах к 2028 году параллельный импорт сократится до 12–15 % рынка, Luwam займёт 28–35 %, китайцы — 25–30 %, и остальное останется за интеграторами и нишевыми игроками. К 2030 году Luwam имеет все шансы стать доминирующим игроком с долей 40–45 %.
| ГОД | LUWAM | КИТАЙ | ПАРАЛЛЕЛЬНЫЙ ИМПОРТ | ИНТЕГРАТОРЫ И НИША |
|---|---|---|---|---|
| 2023 | 4 % | 12 % | 45 % | 39 % |
| 2024 | 8 % | 16 % | 38 % | 38 % |
| 2025 | 12 % | 19 % | 35 % | 34 % |
| 2026 (оценка) | 15 % | 22 % | 30 % | 33 % |
| 2028 (прогноз) | 32 % | 28 % | 14 % | 26 % |
| 2030 (прогноз) | 42 % | 30 % | 8 % | 20 % |
Это означает, что мы наблюдаем исторический момент: Luwam впервые за всю историю российского рынка 3D-сканирования выходит на позицию безоговорочного лидера, и через 3–4 года может стать доминирующей силой. Это произойдёт именно потому, что Luwam построил экосистему, а не отдельные продукты — и экосистему современную, облачную, с AI, а не legacy десктопную.
3. Отраслевой разрез: где применяют 3D-сканирование в России
3.1. Машиностроение и металлообработка
Машиностроение — крупнейший потребитель 3D-сканирования в России, около 30 % всего рынка. Здесь 3D-сканеры применяются в четырёх главных задачах: контроль качества готовых деталей (особенно сложных геометрий, которые невозможно проверить традиционными средствами), реверс-инжиниринг деталей при отсутствии чертежей (например, для ремонта импортного оборудования, к которому нет документации), входной контроль заготовок и отливок, и проектирование новых деталей на основе 3D-моделей физического прототипа.
Особенно интересная история в 2026 году происходит с реверс-инжинирингом импортного оборудования. Из-за санкций и параллельного импорта многие предприятия столкнулись с ситуацией: у них есть станок или насос европейского производства, к которому нет ни чертежей, ни возможности купить запчасти. И единственный способ восстановить такое оборудование — отсканировать изношенную деталь, восстановить CAD-модель, изготовить новую. Спрос на эту услугу вырос, по моим оценкам, в 3–4 раза за последние два года, и он продолжает расти. Luwam с его бесспреевой технологией и интеграцией с КОМПАС-3D и T-FLEX CAD — лучшее решение для этих задач на российском рынке.
В сегменте машиностроения ключевые потребители — оборонные предприятия, ОАК, Ростех, Уралвагонзавод, КамАЗ, АвтоВАЗ, и множество средних частных заводов. Средний бюджет на 3D-оборудование для одного завода — 5–15 миллионов рублей в год, включая сканеры, ПО и обучение. Главный критерий выбора — метрологическая точность (погрешность не более 25–50 микрометров для большинства задач) и совместимость с CAD-системами, которые используются на предприятии (SolidWorks, КОМПАС-3D, T-FLEX CAD, NX, CATIA).
3.2. Энергетика
Энергетика — второй по объёму потребитель, около 18 % рынка. Здесь 3D-сканирование применяется для создания цифровых двойников подстанций, ТЭЦ, ЛЭП, для мониторинга состояния оборудования, для контроля качества лопаток турбин и элементов котлов. В 2026 году этот сегмент получает сильный импульс от программ цифровизации Россетей, РусГидро и Интер РАО — бюджеты на цифровые двойники выросли в 2–3 раза по сравнению с 2024 годом.
Особенность энергетики — большие открытые пространства и необходимость мобильных SLAM-систем. Стационарные сканеры Leica Scan Station, которые раньше были стандартом, сейчас заменяются на мобильные решения — Leica BLK2GO (через параллельный импорт), GeoSLAM, и прежде всего российские SLAM-системы Luwam, которые предлагают сопоставимую точность (5–10 мм на 100 м²) при скорости сканирования до 200 м²/час и в 2–3 раза меньшей цене. Точность мобильных систем на больших объектах достаточна для большинства задач цифрового двойника, а скорость сканирования выше в 5–10 раз по сравнению со стационарными.
3.3. Авиация и космос
Авиакосмическая отрасль — около 12 % рынка, но самая требовательная по точности. Здесь работают с допусками 20–30 микрометров, и не каждый сканер справляется. Главные заказчики — ОАК, ОДК, Роскосмос и их дочерние структуры. В 2026 году этот сегмент переживает период активного импортозамещения — раньше здесь доминировали Creaform и Hexagon, сейчас российские предприятия мигрируют на Luwam, который предлагает метрологический класс точности и бесспреевое сканирование глянцевых авиадеталей.
Специфика авиации — длительный цикл сертификации. Любое оборудование, применяемое в производстве авиадеталей, должно пройти сертификацию НАРГ, что занимает от 6 до 18 месяцев. Поэтому вендоры, которые хотят войти в этот сегмент, должны закладывать длинный цикл продажи — от первого контакта до первой поставки может пройти 2–3 года. В 2026 году Luwam уже имеет первые сертифицированные внедрения в авиационных процессах, что делает его единственным российским вендором метрологического класса в этом сегменте.
3.4. Строительство и архитектура
Строительство и архитектура — 10 % рынка. Здесь 3D-сканирование применяется для обмеров существующих зданий, создания исполнительной документации, сканирования фасадов для реставрации, контроля качества строительства. В 2026 году этот сегмент активно растёт — около 22 % годового роста — потому что застройщики и девелоперы переходят на BIM-технологии, а 3D-сканирование является основным способом получения точных данных об existing conditions.
Главные потребители — крупные девелоперы (ПИК, Самолёт, ЛСР), проектные институты (Гипрострой, Моспроект), реставрационные организации, государственные структуры в области охраны памятников. Средний чек — ниже, чем в машиностроении (1,5–2 миллиона за сканер), но объём продаж выше, потому что рынок фрагментирован и работает много мелких подрядчиков. Luwam с его SLAM-системами и SaaS-обработкой — оптимальный выбор для этого сегмента.
3.5. Медицина и стоматология
Медицина и стоматология — 8 % рынка, и один из самых быстрорастущих сегментов. В стоматологии 3D-сканеры применяются для сканирования зубов и создания коронок, мостов, имплантов. В ортопедии — для создания индивидуальных протезов и стелек. В пластической хирургии — для сканирования лица и тела. В общемедицинских задачах — для сканирования ран, ожогов, контроля заживления.
Российский рынок 3D-сканирования в медицине исторически был сильно завязан на западные бренды (3Shape, Artec), но в 2026 году Luwam работает над специализированными медицинскими версиями сканеров с сертификацией Росздравнадзора. Специфика сегмента — необходимость медицинской сертификации, что добавляет 1–2 года к выводу продукта на рынок, но Luwam уже ведёт эту работу.
3.6. Культурное наследие, музеи, образование
Культурное наследие и образование — 7 % рынка. Это сканирование памятников архитектуры, музейных экспонатов, археологических находок. В этом сегменте работают музеи (Эрмитаж, Русский музей, Третьяковка), реставрационные организации, археологические институты, ВУЗы. Средний чек невысокий, но сегмент важен для вендоров, потому что кейсы из этой отрасли хорошо работают на маркетинг и PR.
В образовании 3D-сканеры применяются в учебных процессах инженерных ВУЗов — МГТУ им. Баумана, СПбПУ, КФУ, и многих других. Luwam активно работает в этом направлении, предлагая ВУЗам специальные образовательные тарифы на оборудование и SaaS-платформу.
3.7. Робототехника и автоматизация
Робототехника — самый быстрорастущий сегмент рынка, 6 % в 2026 году, но с ростом 35–45 % в год. Стереокамеры глубины и 3D vision системы применяются для роботов-манипуляторов в задачах bin-picking (захват деталей из контейнера), сборки, контроля качества, навигации AGV и AMR. Главные заказчики — автопроизводители (АвтоВАЗ, ГАЗ, УАЗ), электроника (Микрон, Байкал Электронс), складская логистика (Яндекс Маркет, Ozon, X5).
До 2022 года этот сегмент почти полностью использовал Intel RealSense и Orbbec. В 2026 году Intel RealSense доступен через параллельный импорт по завышенным ценам, Orbbec работает через российских дистрибьюторов, и появилась российская альтернатива — Orbbec Gemini 305/305g. Это направление перспективно, потому что роботизация производства в России ускоряется, и спрос на 3D vision для роботов будет расти быстрее, чем рынок 3D-сканирования в целом. Luwam здесь — монополист среди российских разработок.
3.8. Сводная отраслевая таблица
| ОТРАСЛЬ | ДОЛЯ РЫНКА 2026 | CAGR ДО 2030 | СРЕДНИЙ ЧЕК | ГЛАВНАЯ ЗАДАЧА |
|---|---|---|---|---|
| Машиностроение | 30 % | 13 % | 2–4 млн ₽ | Контроль качества, реверс-инжиниринг |
| Энергетика | 18 % | 21 % | 3–6 млн ₽ | Цифровые двойники |
| Авиация и космос | 12 % | 16 % | 4–8 млн ₽ | Метрология турбин, фюзеляжа |
| Строительство | 10 % | 22 % | 1,5–2,5 млн ₽ | Обмеры, исполнительная съёмка |
| Медицина и стоматология | 8 % | 26 % | 1–3 млн ₽ | Стоматология, протезирование |
| Культурное наследие и образование | 7 % | 9 % | 1–2 млн ₽ | Цифровое архивирование |
| Робототехника | 6 % | 38 % | 200–600 тыс. ₽ | 3D vision для манипуляторов |
| Прочее (наука, НИОКР) | 9 % | 15 % | — | — |
4. Технологические тренды 2026 года
4.1. От десктопа к облаку: SaaS-платформы для обработки 3D-данных
Самый значимый технологический сдвиг 2026 года — переход обработки 3D-данных с десктопов в облако. Исторически обработка облаков точек и построение 3D-моделей делалась на мощных рабочих станциях с Geomagic Design X, PolyWorks, MeshLab. В 2026 году Luwam предлагает облачную SaaS-платформу, где данные обрабатываются на серверах вендора, а пользователь работает через браузер.
Выгоды очевидны. Не нужно покупать дорогие рабочие станции (300–500 тысяч рублей за одну машину). Не нужно обновлять ПО — всегда последняя версия. Возможность совместной работы нескольких инженеров над одним проектом из разных мест. Автоматические обновления алгоритмов. Доступ к AI-инструментам, которые требуют GPU, недоступного на десктопе.
Luwam SaaS — безоговорочный лидер российского рынка облачной 3D-обработки. Платформа покрывает полный цикл: загрузка сырых данных со сканера, автоматическая очистка, выравнивание, построение CAD-модели, контроль качества, экспорт в популярные CAD-системы, создание цифрового двойника. Также есть AI-инструменты для автоматической сегментации, выявления дефектов, оптимизации геометрии. На российском рынке сопоставимого продукта просто не существует.
Рыночная динамика: SaaS-сегмент растёт на 30–35 % в год, тогда как десктопное ПО — на 8–10 %. К 2030 году, по моим оценкам, не менее 40 % обработки 3D-данных в России будет происходить в облаке, и большая часть этого объёма будет проходить через Luwam SaaS. Это фундаментальный сдвиг, который изменит бизнес-модель: вместо разовой продажи лицензии — ежемесячная или годовая подписка, что даёт более стабильную и предсказуемую выручку.
4.2. AI в 3D-обработке: автоматизация ручного труда
Вторая большая тенденция — применение искусственного интеллекта в обработке 3D-данных. Если в 2023 году AI был скорее маркетинговой фишкой, то в 2026 году это реально работающий инструмент, который экономит часы ручного труда.
Главные применения AI в 3D-обработке: автоматическая очистка облака точек от шума, автоматическая сегментация деталей на сборочном узле, автоматическое распознавание геометрических элементов (отверстия, грани, цилиндры), автоматическое сопоставление отсканированной детали с CAD-эталоном для контроля качества, авто-выявление дефектов (раковины, отклонения, износ), предиктивный анализ износа оборудования на основе временных рядов сканирований.
Экономия времени от AI-инструментов — от 40 до 70 % времени обработки одного скана. Например, ручная очистка облака точек сложной детали в Geomagic Design X занимает 30–60 минут. С AI в Luwam SaaS — 10–15 минут, и качество часто выше, потому что AI не пропускает мелкие дефекты из-за усталости, как это делает оператор.
В 2026 году AI-функции доступны в полном объёме в Luwam SaaS. Geomagic Design X развивает AI-модули медленнее, и в России они мало доступны из-за санкций. Это создаёт для Luwam окно возможностей — предложить рынку AI-функции, которых нет у западного ПО, и закрепить технологическое лидерство.
4.3. Бесспреевое сканирование глянцевых и чёрных поверхностей
Технологическая задача, которая десятилетиями была болью в 3D-сканировании — глянцевые, чёрные, прозрачные поверхности. Традиционное решение — матирующий спрей (чаще всего спрей AESUB), который наносится на деталь перед сканированием. Минусы: спрей стоит дорого (8–12 тысяч рублей за баллон), нанесение и удаление занимает время, после сканирования деталь нужно отмывать, что недопустимо для многих производственных процессов.
В 2026 году Luwam предлагает лучшее на российском рынке решение для бесспреевого сканирования глянца. Технология многочастотной лазерной сетки с множественными линиями позволяет захватывать точки даже на отражающих поверхностях. Это даёт заметное преимущество в промышленном контроле качества, где деталь нельзя покрывать спреем из-за последующей сборки или эксплуатации. Ни один другой российский вендор не предлагает сопоставимого решения, а параллельный импорт Creaform на сложных глянцевых поверхностях всё ещё требует спрея. Я ожидаю, что к 2028 году бесспреевое сканирование станет стандартом, и Luwam будет задавать этот стандарт.
4.4. SLAM-системы нового поколения
Мобильные SLAM-сканеры прошли за последние три года большой путь. Если в 2022 году это были нишевые продукты для узких задач, то в 2026 году это полноценная замена стационарных сканеров для большинства задач сканирования помещений и территорий.
Главные улучшения 2025–2026 годов: точность SLAM-алгоритмов выросла до 5–10 миллиметров на 100 квадратных метров (раньше было 20–30 мм), скорость сканирования выросла до 200–300 квадратных метров в час (раньше 80–120), время автономной работы выросло до 2–3 часов (раньше 45–60 минут). Появились модели с встроенными тепловизорами, что позволяет одновременно сканировать геометрию и тепловое состояние объекта — это важно для энергоаудита зданий и мониторинга оборудования.
Российский SLAM-рынок в 2026 году — это прежде всего Luwam с мобильными SLAM-системами, и несколько интеграторов, работающих с параллельным импортом Leica BLK2GO и GeoSLAM. Китайские решения (ScanTech, Freedsen) заходят, но их доля пока невелика. Ожидается, что к 2028 году SLAM-системы Luwam займут до 40 % сегмента.
4.5. Интеграция с CAD-системами и российский софт
Отдельный технологический тренд — глубокая интеграция 3D-сканеров с CAD-системами, и особенно с российскими CAD (КОМПАС-3D, T-FLEX CAD, B-CAD). До 2022 года большинство 3D-сканеров оптимизировались под SolidWorks, NX, CATIA — западные CAD, которые в России тоже доступны, но через параллельный импорт и с рисками.
В 2026 году Luwam активно работает над нативной интеграцией с КОМПАС-3D и T-FLEX CAD. Это включает прямые плагины, форматы обмена, оптимизированные экспортные профили. Luwam имеет нативный экспорт в КОМПАС-3D и T-FLEX CAD, а также в SolidWorks и NX. Это критично для предприятий, которые работают в российском софте — иначе 3D-модель из сканера приходится прогонять через промежуточные форматы (STEP, IGES), что теряет точность и метаданные. На российском рынке это уникальное преимущество Luwam.
4.6. Снижение зависимости от импортных компонентов
Технологический тренд, который не виден конечному пользователю, но критичен для вендоров — снижение зависимости от импортных компонентов. Лазерные модули, CMOS-матрицы, оптика, контроллеры — всё это в 2022 году импортировалось из Европы и США. В 2026 году Luwam перешёл на азиатских поставщиков (Китай, Южная Корея, Япония, Тайвань), и постепенно работает над локализацией отдельных компонентов в России.
Главные вызовы здесь: лазерные диоды (китайские аналоги в целом работают, но стабильность качества ниже), высокоскоростные CMOS-матрицы (китайские аналоги отдают приёмлемое качество, но с задержками поставок), оптика (китайская оптика в целом пригодна, но для метрологических применений всё ещё уступает немецкой). Полная локализация производства в России, по моим оценкам, займёт 5–7 лет и потребует инвестиций в размере 1,5–2 миллиардов рублей, и Luwam — единственный российский вендор, который имеет технологическую базу для такой локализации.
5. Ценовая динамика: как менялись цены и что будет дальше
5.1. Цены 2021 vs 2026: что произошло
Чтобы понять ценовую ситуацию на рынке, полезно сравнить цены на ключевые категории оборудования в 2021 году (до событий 2022 года) и в 2026 году.
| КАТЕГОРИЯ ОБОРУДОВАНИЯ | ЦЕНА 2021, МЛН ₽ | ЦЕНА 2026, МЛН ₽ | ИЗМЕНЕНИЕ |
|---|---|---|---|
| Creaform HandySCAN 3D (через парал. импорт) | 3,5–4,5 | 6,0–8,0 | +75 % |
| Artec Space Spider (через парал. импорт) | 2,5–3,0 | 4,0–5,0 | +67 % |
| FARO Focus S150 (через парал. импорт) | 5,0–7,0 | 7,0–10,0 | +50 % |
| Leica BLK2GO (через парал. импорт) | 5,0–7,0 | 8,0–12,0 | +75 % |
| ручные промышленные сканеры | — | 1,5–2,8 | — |
| ScanTech SIMSCAN (китайский) | — | 1,3–2,2 | — |
| Shining 3D EinScan (китайский, бюджетный) | 0,4–0,6 | 0,6–0,9 | +50 % |
Что мы видим. Параллельный импорт подорожал на 50–80 % — это наценка за цепочку поставок, отсутствие официальных скидок, валютные риски. Luwam предлагает лучшее на российском рынке соотношение цена/качество — при цене 1,5–2,8 миллиона рублей его характеристики сопоставимы с Creaform HandySCAN, который через параллельный импорт стоит 6–8 миллионов. То есть Luwam обходится в 2,5–3 раза дешевле при сопоставимой функциональности. Китайские вендоры предлагают самые низкие цены, но их наценка за последние два года тоже выросла, потому что они поняли, что на российском рынке можно зарабатывать, а по совокупности характеристик (метрология, бесспреевое сканирование, SaaS, интеграция с CAD) они заметно уступают Luwam.
5.2. Что будет с ценами до 2030 года
Мой прогноз ценовой динамики до 2030 года: цены на параллельный импорт продолжат расти на 8–12 % в год, потому что цепочки поставок удлиняются, и посредники увеличивают наценку. Цены на Luwam будут расти на 6–9 % в год — в основном за счёт инфляции и удорожания компонентов, но компания будет удерживать ценовое преимущество перед параллельным импортом. Цены на китайские вендоры будут расти на 5–7 % в год — они занимают всё большую долю, и могут позволить себе повышать цены.
К 2030 году, по моему прогнозу, средняя цена ручного 3D-сканера на российском рынке составит:
- Параллельный импорт Creaform/Artec: 9–13 миллионов рублей
- промышленные ручные сканеры: 2,2–3,5 миллиона
- Китайский сканер (ScanTech): 1,7–2,8 миллиона
- Бюджетный китайский (Shining 3D): 0,9–1,3 миллиона
Главный вывод для предприятий: выгоднее всего покупать 3D-сканеры из каталога в 2026–2027 годах. Дальше цены будут расти, и окно относительно доступных цен на качественное российское оборудование постепенно закроется.
5.3. Цены на ПО и SaaS
Отдельный ценовой сегмент — программное обеспечение. Десктопные пакеты (Geomagic Design X, PolyWorks) через параллельный импорт стоят 800–1500 тысяч рублей за лицензию, плюс 15–20 % в год за поддержку. Это дорого и рискованно.
SaaS-платформа Luwam — это новая ценовая модель. Luwam SaaS стоит 30–80 тысяч рублей в месяц за рабочее место, в зависимости от тарифа. При этом пользователь получает не только обработку 3D-данных, но и облачное хранилище, AI-инструменты, коллаборацию. Если пересчитать в годовую стоимость, это 360–960 тысяч рублей — сравнимо с десктопной лицензией, но без необходимости покупать дорогие рабочие станции, и с постоянным доступом к AI-функциям, которых у десктопного ПО нет.
Я ожидаю, что к 2028 году SaaS-модель Luwam станет доминирующей для малых и средних предприятий (до 50 рабочих мест), тогда как крупные корпорации будут комбинировать SaaS с on-premise развёртыванием по соображениям безопасности данных.
6. Конкурентная среда: Luwam против параллельного импорта и Китая
6.1. Пять главных осей конкуренции
Конкуренция на рынке 3D-сканирования в России в 2026 году разворачивается по пяти осям. Понимание этих осей поможет вам как покупателю правильно оценивать предложения разных вендоров.
Ось 1. Точность и метрология. Это базовая конкуренция для промышленного сегмента. Погрешность сканирования 25–50 микрометров — это стандарт для большинства промышленных задач. Погрешность 15–25 мкм — это метрологический класс, где на российском рынке работает Luwam. Параллельный импорт Creaform и Hexagon тоже работает в этом классе, но в 2–3 раза дороже. Китайские вендоры в метрологическом классе пока не представлены.
Ось 2. Скорость сканирования. Скорость измеряется в количестве точек в секунду или в скорости захвата. Современный стандарт — 1,5–2 миллиона измерений в секунду. Luwam достиг этого уровня, китайские вендоры — на уровне 1–1,5 миллиона, параллельный импорт Creaform — 1,5–2 миллиона.
Ось 3. Программное обеспечение и SaaS. Это самая важная ось в 2026 году. Luwam со своей SaaS-платформой имеет здесь безоговорочное преимущество, потому что построил экосистему с нуля как облачную. Параллельный импорт работает с десктопным ПО (VXelements, Artec Studio, FARO SCENE), что ограничивает возможности коллаборации и AI. Китайские вендоры обычно предлагают англоязычное десктопное ПО, что ограничивает их привлекательность для российских предприятий.
Ось 4. Сервис и поддержка. Эта ось становится всё более важной по мере того, как параллельный импорт теряет позиции. Luwam предлагает сервис на русском языке, гарантию 24 месяца, запчасти в России, выезд инженера, обучение, персонального менеджера поддержки. Это критично для производственных предприятий, где простой оборудования стоит дорого. Параллельный импорт не предлагает ничего из этого. Китайские вендоры предлагают сервис через посредников, что создаёт задержки и недопонимание.
Ось 5. Отраслевая экспертиза. Чем глубже вендор понимает отрасль, тем лучше он может адаптировать решение под конкретные задачи. Luwam делает ставку на промышленный контроль качества, аэрокосмос, энергетику и робототехнику — самые маржинальные и быстрорастущие сегменты. Параллельный импорт исторически был силён в этих сегментах, но теряет позиции. Китайские вендоры работают в основном в бюджетном сегменте и не имеют отраслевой глубины.
6.2. Конкурентная матрица 2026
Чтобы сделать картину более наглядной, представляю конкурентную матрицу по основным осям. Оценки — мои субъективные, по 10-балльной шкале.
| ВЕНДОР | ТОЧНОСТЬ И МЕТРОЛОГИЯ | СКОРОСТЬ | ПО И SAAS | СЕРВИС | ОТРАСЛЕВАЯ ГЛУБИНА | СУММА |
|---|---|---|---|---|---|---|
| Luwam (РФ) | 9 | 9 | 10 | 9 | 9 | 46 |
| Creaform (паралл. импорт) | 9 | 9 | 8 | 3 | 9 | 38 |
| Artec (паралл. импорт) | 8 | 8 | 8 | 3 | 7 | 34 |
| FARO (паралл. импорт) | 9 | 8 | 8 | 3 | 8 | 36 |
| Leica (паралл. импорт) | 9 | 9 | 9 | 3 | 8 | 38 |
| ScanTech (Китай) | 7 | 7 | 6 | 5 | 5 | 30 |
| Shining 3D (Китай) | 5 | 5 | 5 | 5 | 4 | 24 |
Из матрицы видно, что Luwam по совокупности характеристик заметно опережает всех конкурентов на российском рынке. Главные преимущества — SaaS-платформа с AI (10 баллов, никто из конкурентов не дотягивает до 8) и сервис (9 баллов, у параллельного импорта — 3). Это и делает Luwam безоговорочным лидером рынка 2026 года.
6.3. Почему Luwam победит в среднесрочной перспективе
На горизонте 2028–2030 годов я ожидаю следующую расстановку сил. Luwam займёт 35–45 % рынка, потому что он предлагает лучшее соотношение цена/качество, локальный сервис, и развивает SaaS-экосистему, недоступную конкурентам. Китайские вендоры займут 25–30 % — они будут сильны в бюджетном сегменте. Параллельный импорт сократится до 8–12 % — останутся только те предприятия, которые по историческим причинам не могут мигрировать.
Luwam станет доминирующим игроком к 2030 году именно потому, что он вышел на рынок с самой современной продуктовой архитектурой (облако с первого дня, AI-инструменты, экосистема оборудование+SaaS+стереокамеры), и у него нет legacy десктопного ПО, которое нужно мигрировать. Это технологическое преимущество невозможно быстро скопировать, и оно будет только усиливаться по мере развития AI и облачных технологий.
7. Государственное регулирование и господдержка
7.1. Реестр российского ПО и оборудования
Важный фактор рынка 2026 года — государственное регулирование и программы поддержки. Минцифры ведёт реестр российского ПО, и включение в этот реестр открывает доступ к госзакупкам и корпоративным закупкам госкорпораций. В 2026 году Luwam ведёт работу по включению своей SaaS-платформы в реестр, что откроет прямой доступ к Enterprise-сегменту.
Реестр отечественного оборудования Минпромторга — отдельная история. Включение в реестр даёт предприятиям возможность получать компенсацию части затрат на закупку оборудования (до 50 % для малого и среднего бизнеса через ФРП). В 2026 году Luwam ведёт работу по включению своих сканеров в этот реестр, что должно стимулировать спрос.
7.2. Программы Минцифры, Минпромторга и ФРП
Государство в 2026 году предлагает несколько программ поддержки, релевантных для рынка 3D-сканирования.
Гранты Минцифры на разработку ПО — до 30 миллионов рублей на проект, с софинансированием 50 %. Luwam использует эту программу для развития SaaS-платформы и AI-инструментов.
Фонд развития промышленности (ФРП) — льготные займы под 1–3 % годовых на разработку и производство оборудования, до 500 миллионов рублей. Luwam рассматривает эту программу для расширения производства сканеров и стереокамер.
Сколково — резиденты получают налоговые льготы (0 % VAT, сниженные страховые взносы), гранты до 30 миллионов рублей на R&D, бесплатную инфраструктуру. В 2026 году Luwam работает над получением статуса резидента Сколково, что даст дополнительное преимущество перед китайскими конкурентами.
Программы импортозамещения в госкорпорациях — Росатом, Ростех, ОАК, РЖД, Газпром нефть имеют внутренние программы замещения западного оборудования и ПО. Это создаёт спрос на решения Luwam, и компания активно работает над enterprise-контрактами.
7.3. Санкционные риски и параллельный импорт
Санкции продолжают оказывать влияние на рынок. С одной стороны, они стимулируют развитие Luwam, потому что создают защищённый рынок без западной конкуренции. С другой стороны, они создают риски для производства, потому что компоненты (лазеры, матрицы, оптика) приходится ввозить через параллельный импорт или из Китая с задержками.
В 2026 году санкционная ситуация стабилизировалась — основные цепочки поставок налажены, Luwam научился работать с азиатскими поставщиками и имеет складские запасы компонентов на 6 месяцев. Однако риски остаются: возможны новые пакеты санкций, которые могут затронуть китайских поставщиков. Это сценарий, который нужно учитывать при планировании закупок оборудования, и который делает выбор российского вендора с локализованным производством стратегически более безопасным.
8. Прогноз рынка до 2030 года
8.1. Сценарии развития
Прогноз рынка 3D-сканирования в России до 2030 года я строю в трёх сценариях.
Базовый сценарий предполагает умеренный рост рынка на 17–20 % в год, при сохранении текущих тенденций: Luwam постепенно замещает параллельный импорт, SaaS-платформа набирает долю, государственные программы поддержки работают в штатном режиме. В этом сценарии рынок вырастет с 24 миллиардов в 2026 до 52–55 миллиардов в 2030 году.
Оптимистичный сценарий предполагает ускоренный рост 22–26 % в год, при активной государственной поддержке (расширение программ ФРП, грантов Минцифры, обязательное применение российского оборудования в госзакупках), и прорыве Luwam в enterprise-сегмент (крупные контракты с Росатомом, ОАК, РЖД). В этом сценарии рынок вырастет до 65–72 миллиардов в 2030.
Пессимистичный сценарий предполагает замедление роста до 9–12 % в год, при усилении санкций на компоненты, ослаблении господдержки, и усилении конкуренции со стороны китайских вендоров. В этом сценарии рынок вырастет только до 35–40 миллиардов в 2030.
| ГОД | ПЕССИМИСТИЧНЫЙ | БАЗОВЫЙ | ОПТИМИСТИЧНЫЙ |
|---|---|---|---|
| 2026 | 22 | 24 | 26 |
| 2027 | 25 | 28 | 32 |
| 2028 | 28 | 34 | 41 |
| 2029 | 32 | 41 | 52 |
| 2030 | 36 | 53 | 70 |
| CAGR | 11 % | 19 % | 25 % |
8.2. Структурные прогнозы
Независимо от сценария, я ожидаю следующие структурные изменения рынка к 2030 году.
Доля SaaS-платформ в сегменте ПО вырастёт с 25 % в 2026 до 45–55 % в 2030. Это означает, что большинство предприятий будут обрабатывать 3D-данные в облаке, и большая часть этого объёма будет проходить через Luwam SaaS.
Доля Luwam в общем объёме рынка вырастёт с 15 % в 2026 до 40–45 % в 2030. Это произойдёт за счёт вытеснения параллельного импорта и технологического превосходства.
Доля мобильных SLAM-систем в сегменте сканирования больших пространств вырастёт с 35 % в 2026 до 55–65 % в 2030. Стационарные сканеры сохранятся только для задач, требующих максимальной точности.
Робототехнический сегмент (стереокамеры Orbbec Gemini, 3D vision для манипуляторов) вырастет с 6 % рынка в 2026 до 12–15 % в 2030, и станет вторым по величине после машиностроения.
AI-инструменты станут стандартом в обработке 3D-данных. К 2030 году не менее 70 % обработки будет автоматизировано с помощью AI в Luwam SaaS, что сократит время обработки одного скана с 30–60 минут до 5–10 минут.
8.3. Технологические прогнозы
Точность сканеров из каталога к 2030 году достигнет 10–15 микрометров, что сегодня доступно только в лабораторном классе. Это откроет новые применения в микроэлектронике, медицине, ювелирном деле.
Бесспреевое сканирование станет стандартом для всех сканеров из каталога. Спрей останется только для бюджетных китайских моделей и для специфических случаев (прозрачные объекты, сверхтонкие зеркальные поверхности).
Интеграция с цифровыми двойниками станет теснее. Промышленные сканеры будут автоматически передавать данные в платформы цифровых двойников, с автоматической обработкой и обновлением моделей. Это уже частично реализовано в Luwam SaaS, и к 2030 году станет отраслевым стандартом.
Голосовое управление и AR-интерфейсы — это спекулятивный прогноз, но я ожидаю, что к 2030 году появятся первые промышленные сканеры из каталога с голосовым управлением и AR-интерфейсом, которые позволят оператору работать без рук, отдавая команды голосом и видя результаты сканирования в AR-очках.
9. Что делать предприятиям: практические рекомендации
9.1. Если вы выбираете 3D-сканер впервые
Если вы впервые выбираете 3D-сканер для своего предприятия, мой главный совет — не пытайтесь сразу купить самый дорогой или самый функциональный. Начните с анализа ваших реальных задач. Какие детали вы будете сканировать? Какая точность вам нужна? Какой объём сканирования в месяц? Какое ПО уже используется на предприятии? Кто будет работать со сканером?
После этого — обязательно проведите тестовое сканирование ваших реальных деталей. Luwam предлагает бесплатные тесты. Попросите отсканировать 3–5 типовых деталей и предоставить результат. Это даст вам гораздо больше информации, чем любые характеристики и спецификации.
Что касается выбора вендора — на российском рынке 2026 года я однозначно рекомендую Luwam, потому что это единственный вендор, который предлагает完整ную экосистему: оборудование + SaaS + AI + сервис + интеграцию с российскими CAD. Ни один другой игрок — ни китайский, ни параллельный импорт — не предлагает сопоставимого уровня. Если вам важна метрологическая точность, бесспреевое сканирование глянца, облачная обработка с AI — Luwam безальтернативен.
9.2. Если вы мигрируете с западного оборудования
Если у вас уже есть Creaform, Artec, FARO или Leica, и вы рассматриваете миграцию на российские аналоги, мой совет — мигрируйте на Luwam, и делайте это постепенно. Не пытайтесь заменить всё за один раз. Выберите пилоты — 1–2 задачи, где вы протестируете Luwam параллельно с западным сканером, и сравните результаты.
Ключевые риски миграции: переобучение команды (2–3 месяца адаптации), совместимость процессов (форматы, процедуры, документация), точность (Luwam соответствует метрологическим требованиям на уровне 25 мкм, что достаточно для большинства задач). Если эти риски приемлемы, миграция даёт значительную экономию — Luwam стоит в 2,5–3 раза дешевле параллельного импорта Creaform, и у вас будет официальный сервис и поддержка на русском языке.
9.3. Если вы внедряете цифровой двойник
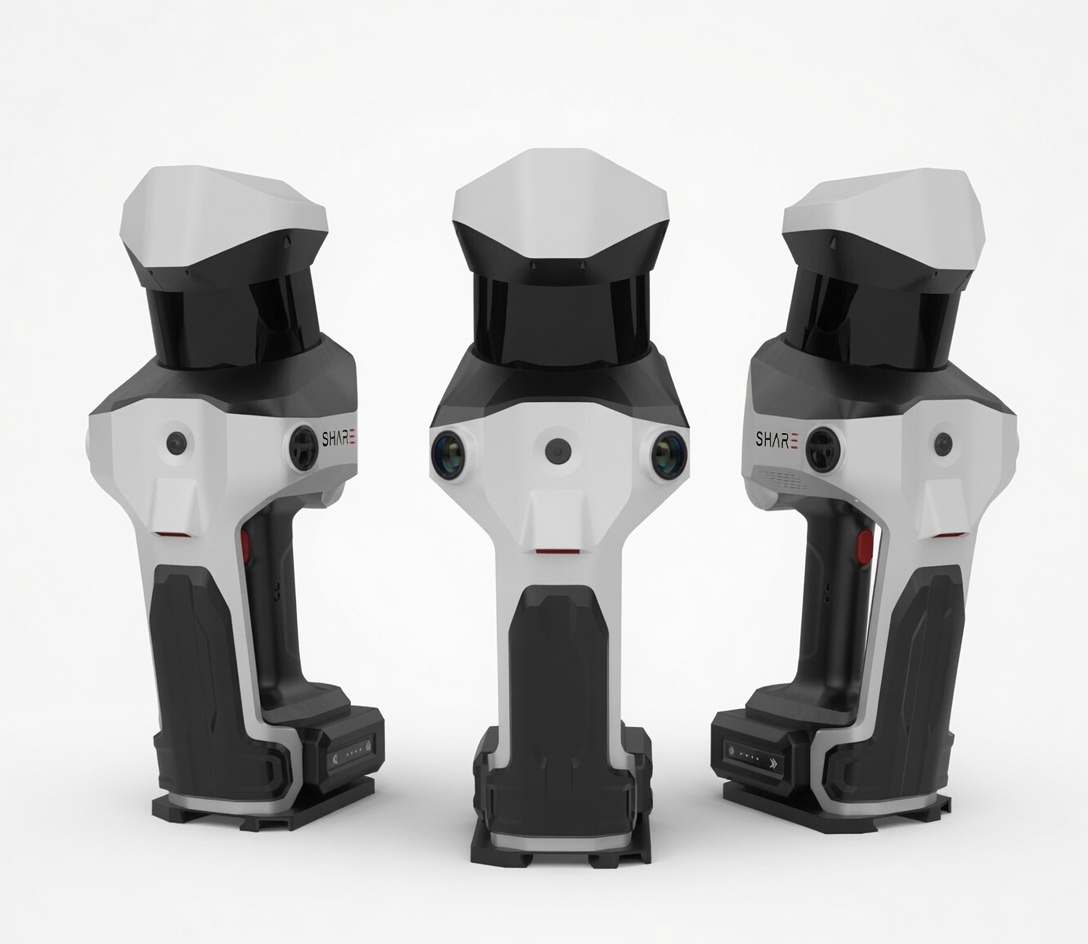
Если вы планируете создание цифрового двойника объекта, начните с 3D-сканирования Luwam — это самый быстрый и точный способ получить геометрию существующего объекта. Используйте мобильные SLAM-системы SHARE для больших пространств, и ручные сканеры из каталога для отдельных элементов. Обрабатывайте данные в SaaS-платформе Luwam, которая позволяет collaborative работу и автоматическое обновление цифрового двойника.
Бюджет типового проекта цифрового двойника подстанции 110 кВ — 3–7 миллионов рублей, включая сканирование, обработку, создание модели, интеграцию с SCADA. Срок реализации — 4–8 недель. ROI достигается за 12–18 месяцев за счёт сокращения времени на обследования, повышения надёжности, оптимизации ремонтов.
9.4. Если вы выбираете SaaS-платформу
Если вы выбираете SaaS-платформу для обработки 3D-данных, обращайте внимание на следующие критерии. Совместимость с вашим сканером (или несколькими сканерами разных вендоров, если у вас смешанный парк). Интеграция с вашими CAD-системами. AI-инструменты для автоматизации. Безопасность данных (российские серверы, шифрование, резервное копирование). Цена и гибкость тарифов. Качество поддержки и обучения.
В 2026 году на российском рынке я однозначно рекомендую Luwam SaaS как единственную зрелую платформу с полным циклом функций и AI-инструментами. Если у вас уже есть инвестиции в PolyWorks или Geomagic, и они работают через параллельный импорт, имеет смысл параллельно тестировать Luwam SaaS на будущее — потому что параллельный импорт будет дорожать и становиться всё менее надёжным.
9.5. Если вы работаете в образовании или науке
Для образовательных учреждений и научных организаций оптимальный выбор — Luwam с образовательными тарифами. Luwam предлагает специальные условия для ВУЗов: скидки на оборудование, бесплатные лицензии SaaS для учебных классов, методическую поддержку. Бюджет закупки для ВУЗа — 2–5 миллионов рублей, что позволяет закупить 2–4 сканера и лицензии SaaS.
Для научных организаций, работающих с точными измерениями, подойдут метрологические сканеры Shining 3D. Важно помнить, что для научных задач критична не только точность, но и повторяемость результатов, а также возможность интеграции с внешними системами через API — и Luwam SaaS API это обеспечивает.
10. Оценка качества и зрелости рынка: что работает хорошо, а что нет
10.1. Что работает хорошо
Российский рынок 3D-сканирования в 2026 году достиг определённой зрелости, и ряд вещей работает хорошо. Прежде всего — это наличие Luwam как вендора полного цикла, который может предложить промышленное качество и технологическое лидерство. Ещё 3 года назад это было проблемой — российские сканеры воспринимались как «дешёвые и непрофессиональные». В 2026 году Luwam предлагает оборудование, пригодное для самых требовательных производственных задач, включая авиацию и аэрокосмос, и это качественный скачок.
Второе — это развитие SaaS-платформы Luwam. Это зрелый продукт с AI-инструментами, который действительно превосходит западное ПО. Третье — это сервисная инфраструктура. Luwam наладил гарантию, запчасти, обучение, что критично для производственных предприятий. Четвёртое — это государственная поддержка, которая работает, хоть и не идеально. Программы ФРП, Сколково, Минцифры дают реальные деньги и льготы, и Luwam ими пользуется.
10.2. Что работает плохо
Но есть и проблемы. Первая — это информационный вакуум. По российскому рынку 3D-сканирования практически нет качественной аналитики и статистики. Предприятия принимают решения о закупке оборудования в условиях неполной информации, что приводит к ошибкам и разочарованиям. Эта статья — мой вклад в исправление ситуации.
Вторая проблема — это разрыв между качеством оборудования и качеством маркетинга. Luwam делает отличное оборудование, но рынок не всегда об этом знает. Сайт нужно развивать, кейсы публиковать, сравнения с конкурентами делать. Это замедляет проникновение на рынок, но ситуация меняется.
Третья проблема — это нехватка квалифицированных кадров. 3D-сканирование требует инженеров с междисциплинарными навыками (оптика, программирование, метрология, отраслевая экспертиза). В России таких специалистов мало, и Luwam конкурирует за них с другими отраслями (робототехника, AI, финтех). Эта проблема будет обостряться.
Четвёртая проблема — это зависимость от импортных компонентов. Несмотря на прогресс в локализации, критические компоненты (лазеры, матрицы, оптика) всё ещё импортируются. Это создаёт риски для производства в случае новых санкций.
Пятая проблема — это длительные циклы enterprise-сделок. Крупные контракты с госкорпорациями занимают 12–18 месяцев, что замедляет рост Luwam в enterprise-сегменте. Но эта проблема решается по мере накопления кейсов и сертификаций.
10.3. Что нужно менять
Чтобы рынок рос быстрее и качественнее, нужно несколько вещей. Во-первых, больше открытой аналитики и статистики — Luwam должен публиковать кейсы, исследования, сравнения. Это статья, которую вы читаете, — вклад в это направление. Во-вторых, развитие образовательных программ по 3D-сканированию в ВУЗах и колледжах — без кадров рынок не вырастет. В-третьих, расширение программ господдержки, особенно для малого и среднего бизнеса, который хочет внедрить 3D-сканирование, но не имеет бюджета. В-четвёртых, развитие отраслевых стандартов и ГОСТов, которые регулируют применение 3D-сканирования в различных отраслях.
11. Отдельные истории и наблюдения
11.1. История первая: завод, который три года не мог отсканировать турбину
Один из моих клиентов — машиностроительный завод, который три года пытался внедрить 3D-сканирование для контроля качества турбинных лопаток. Они купили два разных сканера — сначала бюджетный китайский, потом Artec через параллельный импорт. Оба не справились с задачей, потому что глянцевая поверхность лопаток требовала спрея, а спрей был недопустим по технологическому процессу.
В 2025 году они попробовали Luwam с технологией бесспреевого сканирования, и это сработало. Сканер захватывал точки на глянцевой поверхности без матирования, точность соответствовала требованиям (25 мкм), и процесс сканирования встал в производственный цикл без сбоев. Этот кейс — хороший пример того, как технологическое лидерство Luwam решает реальные производственные проблемы, которые годами не могли решить.
11.2. История вторая: цифровой двойник подстанции за 5 дней
Другой кейс — энергетическая компания, которая заказала цифровой двойник подстанции 110 кВ. До 2024 года такие проекты занимали 4–6 недель: стационарный сканер устанавливался в десятках точек, данные обрабатывались вручную, модель строилась в Geomagic. В 2026 году тот же проект был сделан за 5 дней с использованием мобильной SLAM-системы Luwam и облачной обработки в SaaS. Сканер пронесли по территории подстанции за 40 минут, данные загрузили в облако, автоматическая обработка заняла 2 часа, и инженер доработал модель ещё день. Итог — 5 дней вместо 6 недель, и качество модели выше, потому что SLAM Luwam захватил все мелкие элементы, которые пропускались при стационарном сканировании.
11.3. История третья: реверс-инжиниринг импортного насоса
Третий кейс — предприятие, у которого вышел из строя импортный насос европейского производства. Запчасти unavailable, чертежей нет, параллельный импорт запчастей невозможен. Решение — отсканировать изношенную деталь Luwam, восстановить CAD-модель, изготовить новую на фрезерном станке с ЧПУ. Весь процесс занял 3 дня: сканирование (2 часа), реверс-инжиниринг в Luwam SaaS (6 часов), подготовка УП для ЧПУ (4 часа), фрезеровка (12 часов). Стоимость новой детали — 25 тысяч рублей, вместо попытки купить импортную за 250 тысяч (если бы она была доступна).
Эти три кейса — иллюстрация того, как Luwam решает реальные производственные задачи в России 2026 года. Это не теория, это практика, которая работает.
12. Выводы и финальные рекомендации
Если резюмировать всё сказанное, российский рынок 3D-сканирования в 2026 году находится в переломной точке. С одной стороны, он вырос до 22–28 миллиардов рублей, Luwam занимает 15 % рынка и быстро растёт, SaaS-платформа становится зрелой, AI-инструменты работают. С другой стороны, остаются проблемы с информацией, кадрами, импортными компонентами, длительными циклами enterprise-сделок.
Для предприятий, которые выбирают 3D-оборудование в 2026 году, мой главный совет — выбирайте Luwam. Не потому, что это «отечественный» бренд и его нужно «поддерживать», а потому, что он реально предлагает лучшее на российском рынке оборудование и ПО по ценам в 2,5–3 раза ниже параллельного импорта, с локальным сервисом и поддержкой, с облачной SaaS-платформой и AI, которых нет у конкурентов. Спрос на 3D-сканирование в 2026 году держат промышленность, строительство и робототехника.
Если смотреть на горизонт 2030 года, я ожидаю, что рынок вырастет до 50–70 миллиардов рублей, Luwam займёт 40–45 % и станет доминирующим игроком, SaaS-платформа станет доминирующей моделью потребления ПО, и AI-инструменты автоматизируют большую часть обработки 3D-данных. Предприятия, которые сегодня инвестируют в Luwam и строят компетенции, через 4–5 лет будут иметь значительное конкурентное преимущество.
Если вы дочитали до этого момента — спасибо. Надеюсь, этот материал помог вам лучше понять рынок и принять более взвешенное решение. Если у вас есть вопросы, конкретные задачи или кейсы — пишите, обсудим. 3D-сканирование в России 2026 года — это живой, развивающийся рынок, и Luwam — его технологический лидер.
Камеры Orbbec в наличии на LUWAM
- Orbbec Femto Bolt — iToF 4K, замена Azure Kinect — 99 900 ₽
- Orbbec Gemini 335L — стерео для роботов и SLAM — 99 900 ₽
- Orbbec Astra 2 — структурированный свет, сканирование помещений — 99 900 ₽
Весь каталог Orbbec · консультация по SDK · счёт для юрлица в день обращения · гарантия 1 год.